みんなの年金で元本割れはある?優先劣後と投資リスクを解説
【PR】本記事には広告が含まれます。
みんなの年金は元本保証の商品ではないため、元本割れの可能性があります。公式サイトが案内する「元本割れ0件」は2026年7月末までの過去実績であり、今後も損失がないという意味ではありません。
判断の中心は、損失がどのように発生し、優先劣後方式がどこまで吸収できるかです。
元本割れが起こる主な経路
| 要因 | 元本への影響 |
|---|---|
| 売却価格の下落 | 売却代金が出資総額や費用を下回る |
| 賃料収入の低下 | 分配原資が減り、計画変更につながる |
| 空室・滞納 | 稼働率とキャッシュフローが悪化する |
| 災害・修繕 | 想定外の費用や資産価値低下が生じる |
| 事業者の信用悪化 | 運用、売却、償還手続きへ影響する |
キャピタル型は売却価格の影響を受けやすく、インカム型は稼働率や賃料の影響を受けます。名称だけでなく、収益の前提と出口戦略をファンド詳細で確認します。
優先劣後方式でも元本保証ではない
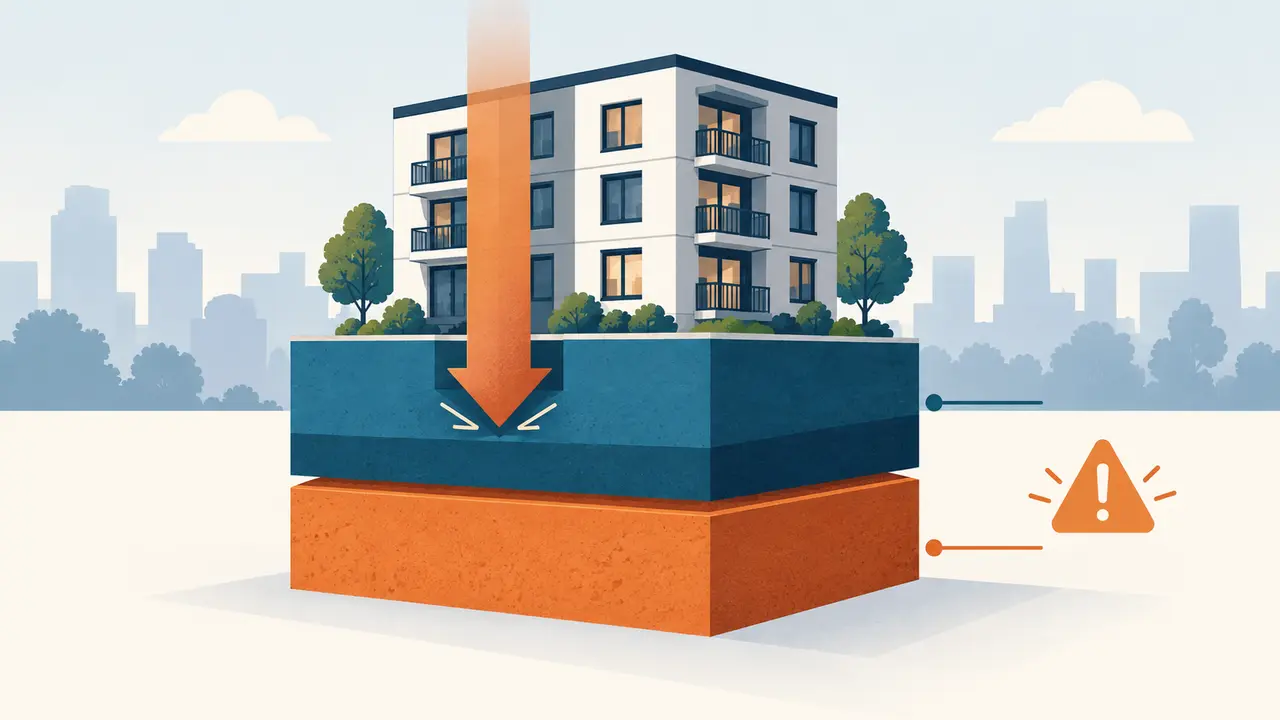
優先劣後方式では、対象不動産に損失が生じた場合、運営会社の劣後出資分から先に負担します。投資家の元本が直ちに減るのを抑える仕組みですが、損失が劣後出資額を超えれば投資家にも影響します。
確認すべきなのは次の3点です。
- 優先劣後方式を採用しているか
- 劣後出資の割合はいくらか
- 査定価格、売却費用、その他費用をどう精算するか
「劣後割合が高いほど必ず良い」とも限りません。物件価格の妥当性、運用期間、賃料想定と合わせて評価します。
元本割れ0件を過信しない
公式サイトは2026年7月末時点で、累計184ファンド、元本割れ0件、分配遅延0件としています。この記録は運営実績の確認材料です。一方、運用中ファンドはまだ結果が確定しておらず、市況や物件ごとの条件も変わります。
過去実績は「確認日時点で償還済みの案件に何が起きたか」を見る情報として使い、将来予測とは分けます。
元本割れの影響を抑える方法
- 生活費と緊急予備資金を投資しない
- 最低出資額10万円を基準に投資上限を先に決める
- 1つのファンドや事業者へ集中しない
- 地域、物件用途、収益タイプ、満期を分ける
- 契約成立前書面で損失負担と運用延長を確認する
分散投資は損失をなくす方法ではありません。1件の問題で資産全体が大きく動くことを避けるための手段です。
中途解約とクーリングオフ
公式案内では、契約成立時書面を電磁的方法で受領した日から8日以内は、書面によるクーリングオフの対象です。その後の中途解約は、やむを得ない事由がある場合に申し出られますが、認められないことがあります。
「損失が心配になったらすぐ出金できる」とは考えず、申込み前に投資額を小さくします。
結論|劣後割合と出口を読めない案件は見送る
この条件なら進む:損失経路、劣後割合、売却計画、運用延長条件を理解し、損失に耐えられる金額に限定できる。
この条件なら見送る:元本割れ0件や想定利回りを元本保証と同じように受け取っている。
参照した一次情報
- みんなの年金「特徴」「よくある質問」「クーリングオフについて」(確認日:2026年9月11日)
執筆:不動産クラファン登録前ノート編集部。元本割れの可能性を前提に、仕組みで抑えられる範囲と残るリスクを分けて解説しています。
あわせて読みたい
- 2026年9月11日
- 47 view
みんなの年金の安全性は?運営会社・仕組み・元本割れリスクを検証
みんなの年金は、不動産特定共同事業の許可を受けた事業者が運営しています。優先劣後方式や過去の運用実績……
- 2026年9月2日
- 64 view
不動産クラウドファンディングのデメリット7つ|向かない人も解説
不動産クラウドファンディングは、物件を自分で管理せずに不動産事業へ出資できる一方、元本保証がなく、運……